Domain ceteris-paribus.de kaufen?
Wir ziehen mit dem Projekt
ceteris-paribus.de um.
Sind Sie am Kauf der Domain
ceteris-paribus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ceteris-paribus.de kaufen?
Was bedeutet die "ceteris paribus" Klausel?
Die "ceteris paribus" Klausel bedeutet wörtlich übersetzt "bei sonst gleichen Bedingungen". Sie wird in wissenschaftlichen Untersuchungen verwendet, um anzugeben, dass alle anderen Faktoren außer demjenigen, der untersucht wird, konstant gehalten werden. Dies ermöglicht es, den Einfluss eines bestimmten Faktors isoliert zu betrachten. **
Was ist die Annahme der ceteris paribus?
Die Annahme der ceteris paribus besagt, dass alle anderen Faktoren konstant bleiben, während man eine bestimmte Variable betrachtet. Das bedeutet, dass man davon ausgeht, dass sich nur eine spezifische Variable ändert, während alle anderen Einflüsse unverändert bleiben. Diese Annahme ermöglicht es, den Einfluss einer einzelnen Variable isoliert zu analysieren. **

Ähnliche Suchbegriffe für Grenzüberschreitende-Übertragungen-und-Überlassungen
Top-Angebote
Produkte zum Begriff Grenzüberschreitende-Übertragungen-und-Überlassungen:
-
Grenzüberschreitende Verschmelzung von Kapitalgesellschaften am Beispiel Deutschlands und Österreichs - eine rechtsvergleichende Analyse, TaschenbuchGrenzüberschreitende Verschmelzung Von Kapitalgesellschaften Am Beispiel Deutschlands Und Österreichs - Eine Rechtsvergleichende Analyse, Taschenbuch Von Raoul Breton, Grin, 978-3-640-58776-6, Seitenanzahl: 9647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eisgruber, Thomas: Kooperative, zeitnahe und grenzüberschreitende AußenprüfungKooperative, zeitnahe und grenzüberschreitende Außenprüfung , Umfangreiche Reform der Betriebsprüfung: Darstellung aller aktuellen Änderungen für eine kooperative, zeitnahe und grenzüberschreitende Betriebsprüfung ¿ Mit dem DAC7-Umsetzungsgesetz und dem Wachstumschancengesetz hat der Gesetzgeber sowohl innerhalb des vierten Abschnitts der AO als auch außerhalb der Bestimmungen über die Außenprüfung die bisher umfangreichste und strukturell weitreichendste Änderung in diesem Bereich umgesetzt. Diese werden die Außenprüfung in Deutschland grundlegend verändern. Die Reform enthält völlig neue Instrumente, um den effizienten Abschluss von Prüfungen zu verbessern, weitreichende Möglichkeiten der kooperativen Zusammenarbeit, aber auch Rechtsinstitute, die mangelnde Kooperation sanktionieren. Die neuen Regelungen, die der weiter fortschreitenden "Modernisierung der Außenprüfung" dienen sollen, sind von dem Gedanken "Kooperation statt Konfrontation" getragen. Inklusive Online-Version und "Frag das Buch!" KI Recherche. Mit "Frag das Buch!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: I. Einführung. II. Die "neue Schätzungsbefugnis". III. Die Regeln für eine Stärkung der Kooperation in der Außenprüfung. 1. Vom hoheitlichen zum kooperativen Steuervollzug. 2. Zwischenbesprechungen und Rahmenvereinbarungen (§ 199 Abs. 2 Satz 2 und 3 AO). 3. Systemprüfung (Art. 97 § 38 EGAO). 4. Erweiterte Vorlage-, Anzeige- und Berichtigungspflichten. IV. Verjährungsregeln (§ 197 Abs. 5 AO). 1. Grundstruktur der Änderungen. 2. Die Grundregeln. 3. Einzelfragen zur einheitlichen Ablaufhemmung. 4. Inkrafttreten der Verjährungsregelungen. 5. Ausnahmen und Erweiterungen bei der Ablaufhemmung. V. Qualifiziertes Mitwirkungsverlangen und Mitwirkungsverzögerungsgeld (§ 200a AO). 1. Die Gliederung des § 200a AO. 2. Das qualifizierte Mitwirkungsverlangen (§ 200a Abs. 1 und 6). 3. Der Tatbestand der Mitwirkungsverzögerung. 4. Das Mitwirkungsverzögerungsgeld (§ 200a Abs. 2 AO). ¿5. Die besonderen Rechtsfolgen für "Wiederholungstäter". 6. Der Zuschlag zum Mitwirkungsverzögerungsgeld (§ 200a Abs. 3 AO). 7. Festsetzung eines Mitwirkungsverzögerungsgeldes und Festsetzungsverjährung. VI. Der Teilabschlussbescheid (§ 180 Abs. 1a AO). 1. Ein neues Instrument der Betriebsprüfung. 2. Tatbestand des § 180 Abs. 1a AO. 3. Erlass eines Teilabschlussbescheids und Ausübung des Ermessens. 4. Zuständigkeit. ¿5. Form und Inhalt von Teilprüfungsbericht und Teilabschlussbescheid. 6. Bekanntgabe des Teilabschlussbescheids. 7. Rechtsfolge des Teilabschlussbescheids. 8. Die verbindliche Zusage aufgrund eines Teilabschlussbescheids. VII. Inkrafttreten. VIII. Aktuelle gesetzliche Änderungen bei der Ermittlung internationaler Sachverhalte. 1. Allgemeines. 2. Grundlagen grenzüberschreitender Außenprüfungen. 3. Aktuelle Änderungen bei koordinierten bi- und multilateralen steuerlichen Außenprüfungen. 4. Internationale Risikobewertungsverfahren (§ 89b AO). , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage. Online-Version inklusive., Erscheinungsjahr: 20240517, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Eisgruber, Thomas~Schallmoser, Ulrich, Auflage: 24001, Auflage/Ausgabe: 1. Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 174, Keyword: Zeitnahe Betriebsprüfung; Betriebsprüfung Mitwirkungspflicht; Teilabschlussbescheid; Mitwirkungsverzögerungsgeld; Schätzungsbefugnis; Joint tax Audit, Fachschema: Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Warengruppe: HC/Steuern, Sender’s product category: BUNDLE, Blätteranzahl: 174 Blätter, Länge: 211, Breite: 149, Höhe: 17, Gewicht: 246, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übersetzungen und freie Übertragungen verschiedener Werke, Sachbücher von Rudolf SteinerNeu zu entdecken: Rudolf Steiner als Übersetzer Der Band enthält eine Zusammenstellung von bisher nur teilweise oder unter Vorbehalt publizierten Texten Rudolf Steiners, die aus der Übersetzung fremdsprachiger Werke entstanden sind. Die Spanne reicht dabei vom professionellen Übersetzungsauftrag für ein rund 250-seitiges Buch gegen Entlohnung bis hin zur zwei Blätter umfassenden Nachdichtung als Anschauungsbeispiel für einen Vortrag. Dass Steiner Helena P. Blavatsky übersetzt hat, war bisher nicht bekannt, da die betreffenden Bücher ohne Angabe eines Übersetzers erschienen sind. Aus der im Archiv erhaltenen Korrespondenz mit dem Verleger Max Altmann geht jedoch klar hervor, dass Rudolf Steiner hinter den Altmann’schen Ausgaben „Schlüssel zur Theosophie“ (1907) und „Theosophisches Glossarium“ (1908, deutsche Erstauflage) steckt. Beide Übersetzungen sind in diesem Band abgedruckt. Ausserdem enthält der Band Übertragungen kleinerer Texte, so das „Traumlied des Olaf Åsteson“ mit drei bisher unveröffentlichten Strophen, dessen deutsche Fassung in Kooperation mit der norwegischen Schriftstellerin Ingeborg Møller-Lindholm entstanden ist, und eine Teilübersetzung des Sonnengesangs des Franziskus von Assisi.78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die Vorteile von Echtzeit-Übertragungen im Vergleich zu verzögerten Übertragungen?
Echtzeit-Übertragungen ermöglichen eine direkte Interaktion mit dem Publikum, was zu einem höheren Engagement führt. Verzögerte Übertragungen können zu Informationsverlusten oder Missverständnissen führen. Echtzeit-Übertragungen ermöglichen es, schnell auf aktuelle Ereignisse oder Entwicklungen zu reagieren. **
-
Welchen Einfluss hat der grenzüberschreitende Handel auf die globale Wirtschaft?
Der grenzüberschreitende Handel fördert den Austausch von Waren und Dienstleistungen zwischen Ländern, was zu einer Steigerung des globalen Wohlstands führt. Er ermöglicht es Unternehmen, auf größeren Märkten zu agieren und dadurch ihre Umsätze zu steigern. Allerdings kann er auch zu Ungleichgewichten im Handel und zu Abhängigkeiten zwischen Ländern führen. **
-
Wie lauten grenzüberschreitende Sprüche für Fahrlehrer?
1. "Die Straße kennt keine Grenzen - lass uns gemeinsam über sie hinwegfahren und neue Horizonte entdecken!" 2. "Sprachen mögen unterschiedlich sein, aber die Regeln der Straße sind überall gleich - lass uns gemeinsam sicher und verantwortungsvoll fahren!" 3. "Ob auf Deutsch, Englisch oder einer anderen Sprache - ich bringe dir bei, wie du sicher und selbstbewusst auf den Straßen dieser Welt unterwegs sein kannst!" **
-
Wie können vertrauliche Daten sicher und effektiv über verschlüsselte Übertragungen geschützt werden?
Vertrauliche Daten können sicher über verschlüsselte Übertragungen geschützt werden, indem eine starke Verschlüsselungstechnologie wie AES oder RSA verwendet wird. Zudem sollte eine sichere Übertragungsprotokolle wie SSL/TLS eingesetzt werden. Zusätzlich ist es wichtig, regelmäßige Sicherheitsupdates durchzuführen und starke Passwörter zu verwenden. **

Wie kann man Übertragungen von Daten oder Eigentum effektiv und sicher durchführen?
Durch die Verwendung von Verschlüsselungstechnologien wie SSL oder VPN können Daten sicher übertragen werden. Die Nutzung von sicheren Passwörtern und regelmäßigen Updates der Sicherheitssoftware sind ebenfalls wichtig. Bei der Übertragung von Eigentum sollten vertrauenswürdige Plattformen oder Dienstleister verwendet werden und alle Transaktionen sorgfältig überprüft werden. **
Gibt es gedankliche Übertragungen?
Ja, gedankliche Übertragungen können stattfinden. Dabei handelt es sich um den Prozess, bei dem Gedanken, Emotionen oder Ideen von einer Person auf eine andere übertragen werden, ohne dass eine direkte Kommunikation stattfindet. Dies kann zum Beispiel durch nonverbale Signale, Empathie oder unbewusste Einflüsse geschehen. Gedankliche Übertragungen können sowohl bewusst als auch unbewusst erfolgen. **
Top-Angebote
Produkte zum Begriff Grenzüberschreitende-Übertragungen-und-Überlassungen:
-
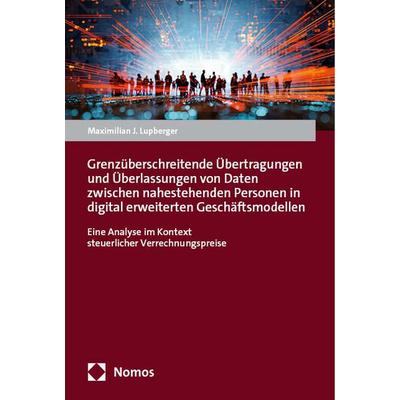
Grenzüberschreitende Übertragungen und Überlassungen von Daten zwischen nahestehenden Personen in digital erweiterten Geschäftsmodellen, TaschenbuchGrenzüberschreitende Übertragungen Und Überlassungen Von Daten Zwischen Nahestehenden Personen In Digital Erweiterten Geschäftsmodellen, Taschenbuch Von Maximilian J. Lupberger, Nomos, 978-3-7560-1526-9, Seitenanzahl: 34084,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prosa und Übertragungen, Belletristik von Ludwig StraussDer deutsch-jüdische Dichter und Literaturhistoriker Ludwig Strauss (1892-1953) musste sein Leben lang um die Veröffentlichung seines Werkes kämpfen. Trotz Bestätigungen von einflussreichen Freunden blieb er auf Brotberufe angewiesen. So arbeitete er als Dramaturg am Düsseldorfer Schauspielhaus und war Dozent an der Technischen Hochschule seiner Geburtsstadt Aachen, bis er von den Nationalsozialisten seines Amtes enthoben wurde und 1935 nach Israel auswanderte. Erst nach seinem Tod fand Strauss' Werk mit der seit langem vergriffenen dreibändigen Auswahl von Werner Kraft (1963) einen würdigen Rahmen. Der erste Band der nun von der Deutschen Akademie herausgegebenen Gesamtausgabe enthält neben Novellen, Erzählungen, Märchen und aphoristischer Prosa auch Strauss' Übertragungen der chassidischen Erzählungen von J. L. Perez und des jüdisch-deutschen Maassebuchs aus dem Jiddischen. Der zweite Band enthält die dichtungstheoretischen Schriften, die grösstenteils Leben und Werk Hölderlins gewidmet sind.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grenzüberschreitende Verschmelzung von Kapitalgesellschaften am Beispiel Deutschlands und Österreichs - eine rechtsvergleichende Analyse, TaschenbuchGrenzüberschreitende Verschmelzung Von Kapitalgesellschaften Am Beispiel Deutschlands Und Österreichs - Eine Rechtsvergleichende Analyse, Taschenbuch Von Raoul Breton, Grin, 978-3-640-58776-6, Seitenanzahl: 9647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eisgruber, Thomas: Kooperative, zeitnahe und grenzüberschreitende AußenprüfungKooperative, zeitnahe und grenzüberschreitende Außenprüfung , Umfangreiche Reform der Betriebsprüfung: Darstellung aller aktuellen Änderungen für eine kooperative, zeitnahe und grenzüberschreitende Betriebsprüfung ¿ Mit dem DAC7-Umsetzungsgesetz und dem Wachstumschancengesetz hat der Gesetzgeber sowohl innerhalb des vierten Abschnitts der AO als auch außerhalb der Bestimmungen über die Außenprüfung die bisher umfangreichste und strukturell weitreichendste Änderung in diesem Bereich umgesetzt. Diese werden die Außenprüfung in Deutschland grundlegend verändern. Die Reform enthält völlig neue Instrumente, um den effizienten Abschluss von Prüfungen zu verbessern, weitreichende Möglichkeiten der kooperativen Zusammenarbeit, aber auch Rechtsinstitute, die mangelnde Kooperation sanktionieren. Die neuen Regelungen, die der weiter fortschreitenden "Modernisierung der Außenprüfung" dienen sollen, sind von dem Gedanken "Kooperation statt Konfrontation" getragen. Inklusive Online-Version und "Frag das Buch!" KI Recherche. Mit "Frag das Buch!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: I. Einführung. II. Die "neue Schätzungsbefugnis". III. Die Regeln für eine Stärkung der Kooperation in der Außenprüfung. 1. Vom hoheitlichen zum kooperativen Steuervollzug. 2. Zwischenbesprechungen und Rahmenvereinbarungen (§ 199 Abs. 2 Satz 2 und 3 AO). 3. Systemprüfung (Art. 97 § 38 EGAO). 4. Erweiterte Vorlage-, Anzeige- und Berichtigungspflichten. IV. Verjährungsregeln (§ 197 Abs. 5 AO). 1. Grundstruktur der Änderungen. 2. Die Grundregeln. 3. Einzelfragen zur einheitlichen Ablaufhemmung. 4. Inkrafttreten der Verjährungsregelungen. 5. Ausnahmen und Erweiterungen bei der Ablaufhemmung. V. Qualifiziertes Mitwirkungsverlangen und Mitwirkungsverzögerungsgeld (§ 200a AO). 1. Die Gliederung des § 200a AO. 2. Das qualifizierte Mitwirkungsverlangen (§ 200a Abs. 1 und 6). 3. Der Tatbestand der Mitwirkungsverzögerung. 4. Das Mitwirkungsverzögerungsgeld (§ 200a Abs. 2 AO). ¿5. Die besonderen Rechtsfolgen für "Wiederholungstäter". 6. Der Zuschlag zum Mitwirkungsverzögerungsgeld (§ 200a Abs. 3 AO). 7. Festsetzung eines Mitwirkungsverzögerungsgeldes und Festsetzungsverjährung. VI. Der Teilabschlussbescheid (§ 180 Abs. 1a AO). 1. Ein neues Instrument der Betriebsprüfung. 2. Tatbestand des § 180 Abs. 1a AO. 3. Erlass eines Teilabschlussbescheids und Ausübung des Ermessens. 4. Zuständigkeit. ¿5. Form und Inhalt von Teilprüfungsbericht und Teilabschlussbescheid. 6. Bekanntgabe des Teilabschlussbescheids. 7. Rechtsfolge des Teilabschlussbescheids. 8. Die verbindliche Zusage aufgrund eines Teilabschlussbescheids. VII. Inkrafttreten. VIII. Aktuelle gesetzliche Änderungen bei der Ermittlung internationaler Sachverhalte. 1. Allgemeines. 2. Grundlagen grenzüberschreitender Außenprüfungen. 3. Aktuelle Änderungen bei koordinierten bi- und multilateralen steuerlichen Außenprüfungen. 4. Internationale Risikobewertungsverfahren (§ 89b AO). , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage. Online-Version inklusive., Erscheinungsjahr: 20240517, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Eisgruber, Thomas~Schallmoser, Ulrich, Auflage: 24001, Auflage/Ausgabe: 1. Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 174, Keyword: Zeitnahe Betriebsprüfung; Betriebsprüfung Mitwirkungspflicht; Teilabschlussbescheid; Mitwirkungsverzögerungsgeld; Schätzungsbefugnis; Joint tax Audit, Fachschema: Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Warengruppe: HC/Steuern, Sender’s product category: BUNDLE, Blätteranzahl: 174 Blätter, Länge: 211, Breite: 149, Höhe: 17, Gewicht: 246, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet die "ceteris paribus" Klausel?
Die "ceteris paribus" Klausel bedeutet wörtlich übersetzt "bei sonst gleichen Bedingungen". Sie wird in wissenschaftlichen Untersuchungen verwendet, um anzugeben, dass alle anderen Faktoren außer demjenigen, der untersucht wird, konstant gehalten werden. Dies ermöglicht es, den Einfluss eines bestimmten Faktors isoliert zu betrachten. **
-
Was ist die Annahme der ceteris paribus?
Die Annahme der ceteris paribus besagt, dass alle anderen Faktoren konstant bleiben, während man eine bestimmte Variable betrachtet. Das bedeutet, dass man davon ausgeht, dass sich nur eine spezifische Variable ändert, während alle anderen Einflüsse unverändert bleiben. Diese Annahme ermöglicht es, den Einfluss einer einzelnen Variable isoliert zu analysieren. **
-
Was sind die Vorteile von Echtzeit-Übertragungen im Vergleich zu verzögerten Übertragungen?
Echtzeit-Übertragungen ermöglichen eine direkte Interaktion mit dem Publikum, was zu einem höheren Engagement führt. Verzögerte Übertragungen können zu Informationsverlusten oder Missverständnissen führen. Echtzeit-Übertragungen ermöglichen es, schnell auf aktuelle Ereignisse oder Entwicklungen zu reagieren. **
-
Welchen Einfluss hat der grenzüberschreitende Handel auf die globale Wirtschaft?
Der grenzüberschreitende Handel fördert den Austausch von Waren und Dienstleistungen zwischen Ländern, was zu einer Steigerung des globalen Wohlstands führt. Er ermöglicht es Unternehmen, auf größeren Märkten zu agieren und dadurch ihre Umsätze zu steigern. Allerdings kann er auch zu Ungleichgewichten im Handel und zu Abhängigkeiten zwischen Ländern führen. **
Ähnliche Suchbegriffe für Grenzüberschreitende-Übertragungen-und-Überlassungen
-
Übersetzungen und freie Übertragungen verschiedener Werke, Sachbücher von Rudolf SteinerNeu zu entdecken: Rudolf Steiner als Übersetzer Der Band enthält eine Zusammenstellung von bisher nur teilweise oder unter Vorbehalt publizierten Texten Rudolf Steiners, die aus der Übersetzung fremdsprachiger Werke entstanden sind. Die Spanne reicht dabei vom professionellen Übersetzungsauftrag für ein rund 250-seitiges Buch gegen Entlohnung bis hin zur zwei Blätter umfassenden Nachdichtung als Anschauungsbeispiel für einen Vortrag. Dass Steiner Helena P. Blavatsky übersetzt hat, war bisher nicht bekannt, da die betreffenden Bücher ohne Angabe eines Übersetzers erschienen sind. Aus der im Archiv erhaltenen Korrespondenz mit dem Verleger Max Altmann geht jedoch klar hervor, dass Rudolf Steiner hinter den Altmann’schen Ausgaben „Schlüssel zur Theosophie“ (1907) und „Theosophisches Glossarium“ (1908, deutsche Erstauflage) steckt. Beide Übersetzungen sind in diesem Band abgedruckt. Ausserdem enthält der Band Übertragungen kleinerer Texte, so das „Traumlied des Olaf Åsteson“ mit drei bisher unveröffentlichten Strophen, dessen deutsche Fassung in Kooperation mit der norwegischen Schriftstellerin Ingeborg Møller-Lindholm entstanden ist, und eine Teilübersetzung des Sonnengesangs des Franziskus von Assisi.78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
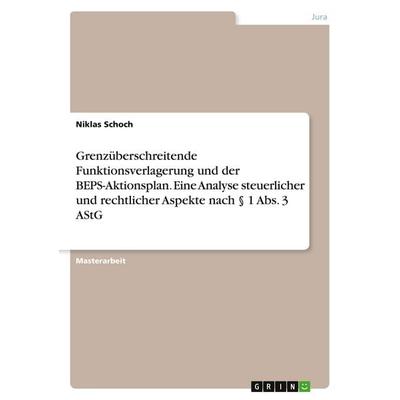
Grenzüberschreitende Funktionsverlagerung und der BEPS-Aktionsplan. Eine Analyse steuerlicher und rechtlicher Aspekte nach § 1 Abs. 3 AStG,Grenzüberschreitende Funktionsverlagerung Und Der Beps-aktionsplan. Eine Analyse Steuerlicher Und Rechtlicher Aspekte Nach § 1 Abs. 3 Astg, Taschenbuch Von Niklas Schoch, Grin, 978-3-668-87144-1, Seitenanzahl: 10447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die grenzüberschreitende Zusammenarbeit Dänemarks mit seinen Nachbarn im Vergleich der Region Sønderjylland-Schleswig und der Öresundsregion,Die Grenzüberschreitende Zusammenarbeit Dänemarks Mit Seinen Nachbarn Im Vergleich Der Region Sønderjylland-schleswig Und Der Öresundsregion, Taschenbuch Von Georg Miebach, Grin, 978-3-668-00037-7, Seitenanzahl: 6027,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lauten grenzüberschreitende Sprüche für Fahrlehrer?
1. "Die Straße kennt keine Grenzen - lass uns gemeinsam über sie hinwegfahren und neue Horizonte entdecken!" 2. "Sprachen mögen unterschiedlich sein, aber die Regeln der Straße sind überall gleich - lass uns gemeinsam sicher und verantwortungsvoll fahren!" 3. "Ob auf Deutsch, Englisch oder einer anderen Sprache - ich bringe dir bei, wie du sicher und selbstbewusst auf den Straßen dieser Welt unterwegs sein kannst!" **
-
Wie können vertrauliche Daten sicher und effektiv über verschlüsselte Übertragungen geschützt werden?
Vertrauliche Daten können sicher über verschlüsselte Übertragungen geschützt werden, indem eine starke Verschlüsselungstechnologie wie AES oder RSA verwendet wird. Zudem sollte eine sichere Übertragungsprotokolle wie SSL/TLS eingesetzt werden. Zusätzlich ist es wichtig, regelmäßige Sicherheitsupdates durchzuführen und starke Passwörter zu verwenden. **
-
Wie kann man Übertragungen von Daten oder Eigentum effektiv und sicher durchführen?
Durch die Verwendung von Verschlüsselungstechnologien wie SSL oder VPN können Daten sicher übertragen werden. Die Nutzung von sicheren Passwörtern und regelmäßigen Updates der Sicherheitssoftware sind ebenfalls wichtig. Bei der Übertragung von Eigentum sollten vertrauenswürdige Plattformen oder Dienstleister verwendet werden und alle Transaktionen sorgfältig überprüft werden. **
-
Gibt es gedankliche Übertragungen?
Ja, gedankliche Übertragungen können stattfinden. Dabei handelt es sich um den Prozess, bei dem Gedanken, Emotionen oder Ideen von einer Person auf eine andere übertragen werden, ohne dass eine direkte Kommunikation stattfindet. Dies kann zum Beispiel durch nonverbale Signale, Empathie oder unbewusste Einflüsse geschehen. Gedankliche Übertragungen können sowohl bewusst als auch unbewusst erfolgen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.